ПСН, или патент, — это специальный налоговый режим для индивидуальных предпринимателей (ИП). Его можно применять к отдельным разрешенным видам деятельности, например бытовым услугам, розничной торговле или общепиту. Сумма налога известна заранее, поэтому часто говорят «купить патент», то есть приобрести право вести определенный вид деятельности в течение выбранного срока: от 1 до 12 месяцев.
У патента много условий, и одно из главных — лимит доходов. Если ИП в него вписывается, он имеет право купить или оставаться на патенте. Если не вписывается, выбирает другой налоговый режим. В 2027 году лимит доходов для ПСН понижают до 15 млн рублей. В статье разберем, что ждет лимиты ПСН в 2027 и 2028 годах, как проверить доходы, кому придется отказаться от патента и как подготовить бизнес и кассу к смене режима.
Что изменится для индивидуальных предпринимателей на ПСН с 2027 года
Лимит доходов для применения патента поэтапно снижают. До 2026 года индивидуальный предприниматель (ИП) мог применять ПСН, если его доходы за год не превышали 60 млн рублей. С 2026 года лимиты значительно снизили.
Год | Лимит доходов, руб. |
2025 год и ранее | 60 млн |
2026 год | 20 млн |
2027 год | 15 млн |
2028 год и далее | 10 млн |
Для применения ПСН в 2027 году доходы за 2026 год не должны превышать 15 млн рублей. Если они выше, ИП не вправе применять патент в 2027 году.
Отдельное правило действует, если годовые доходы превысят 15 млн рублей в течение 2027 года. Тогда ИП утратит право на ПСН. Налог за период действия патента в 2027 году придется пересчитать по другому налоговому режиму.
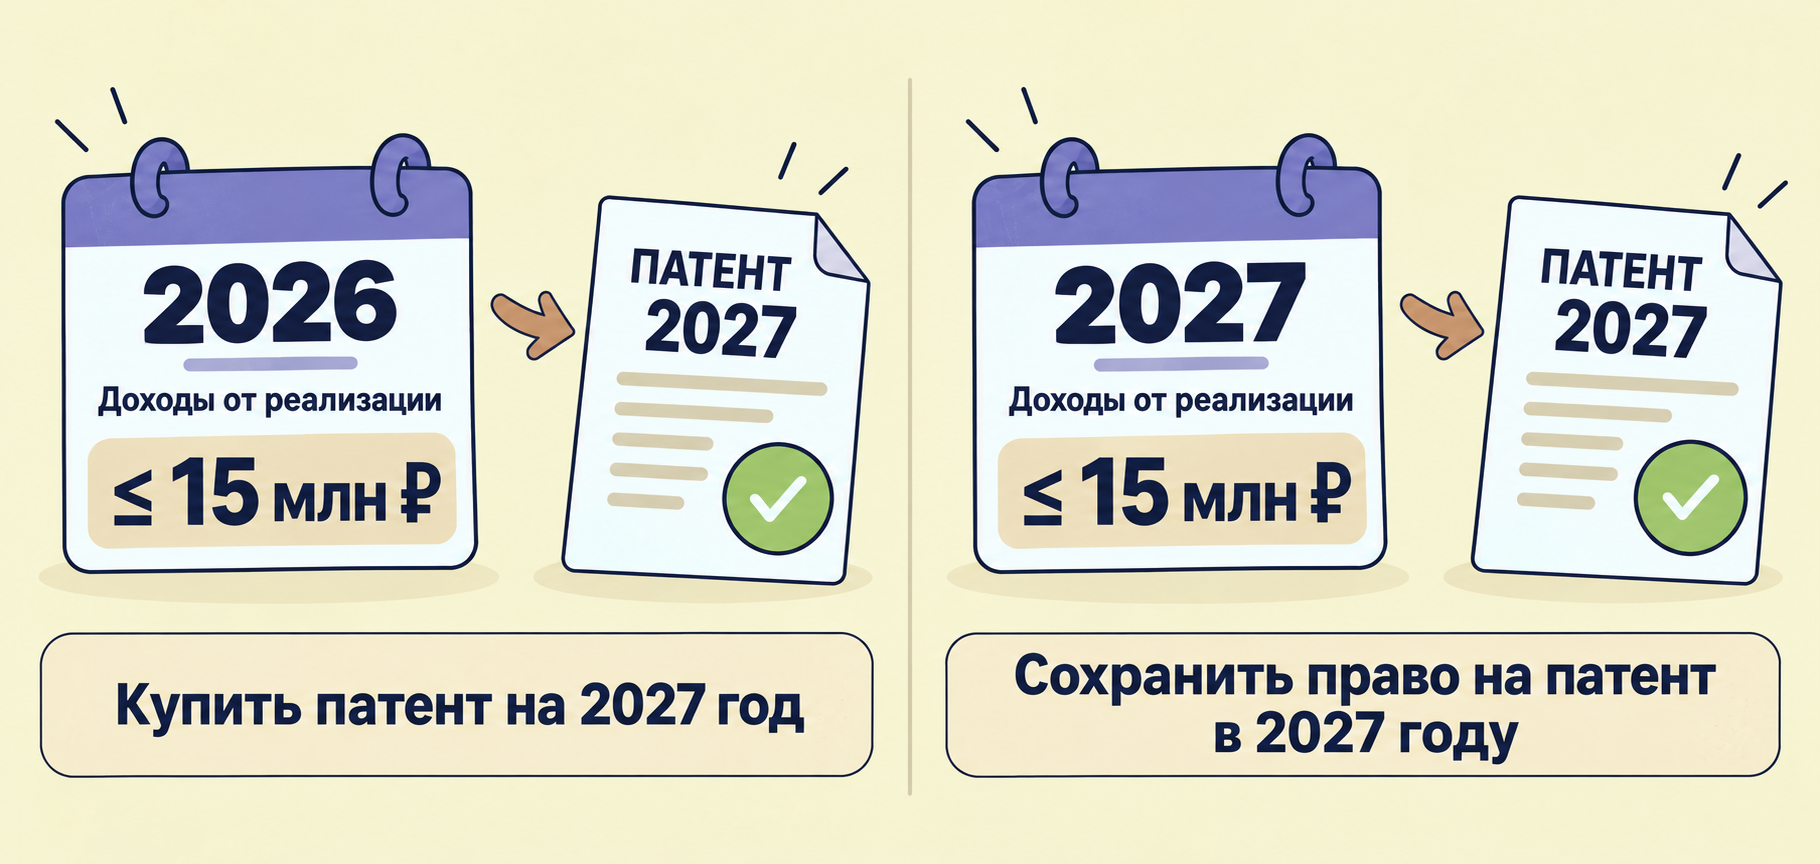
Такие же правила будут действовать и для получения патента на 2028 год, но лимит будет ниже — 10 млн рублей. То есть предприниматель в течение 2027 года контролирует, чтобы его доходы не превысили эту сумму, покупает патент и в 2028 году снова следит, чтобы доходы не превысили 10 млн рублей.
Кто может применять патент
ПСН доступна только индивидуальным предпринимателям. Виды деятельности, территорию действия и стоимость патента определяет региональный закон.
Стоимость рассчитывают исходя из потенциального годового дохода, установленного регионом. Базовая налоговая ставка — 6%, но ее могут снизить. Поэтому одинаковый патент в разных регионах и муниципалитетах может стоить по-разному.
Обычно ПСН применяют в рознице и общепите, сфере красоты, ремонте, перевозках, строительстве, ветеринарии, аренде недвижимости, дополнительном образовании и услугах по присмотру за детьми.
Перед покупкой патента проверьте условия в своем регионе.
Подробнее о применении патентной системы налогообложения
Основные ограничения ПСН для ИП
Для применения ПСН нужно соблюдать требования НК РФ и регионального закона:
Доходы — не более 15 млн рублей в 2027 году. При совмещении ПСН и УСН учитывают доходы по обеим системам.
Работники — в среднем не более 15 человек по всем видам деятельности на патенте, включая исполнителей по гражданско-правовым договорам.
Площадь торгового зала или зала обслуживания в рознице и общепите — не более 150 м².
Перевозки — не более 20 транспортных средств.
Товары — нельзя продавать маркированные лекарства, обувь и изделия из натурального меха. Крепкий алкоголь запрещен для всех ИП независимо от налогового режима.
ПСН также не применяют при простом товариществе и доверительном управлении, в оптовой торговле, торговле по договорам поставки, производстве подакцизных товаров и добыче полезных ископаемых.
Регионы могут устанавливать дополнительные ограничения, поэтому проверяйте местный закон.
Подробнее о плюсах и минусах ПСН
Можно ли применять патент при онлайн-продажах
Патент на розничную торговлю дает право на продажи только в офлайн-точке. Для классической онлайн-торговли с оплатой на сайте и доставкой этот режим налогообложения не подходит. Но есть схемы, когда можно использовать сайт или маркетплейс и применять при этом ПСН.
ИП использует стационарную розничную точку как место хранения и выдачи онлайн-заказов. Покупатели могут прийти в магазин, на месте выбрать товары и купить их. А могут выбрать эти же товары через приложение или сайт, на следующий день прийти за готовым заказом и оплатить его. Такое использование сайта не противоречит патентной системе налогообложения.
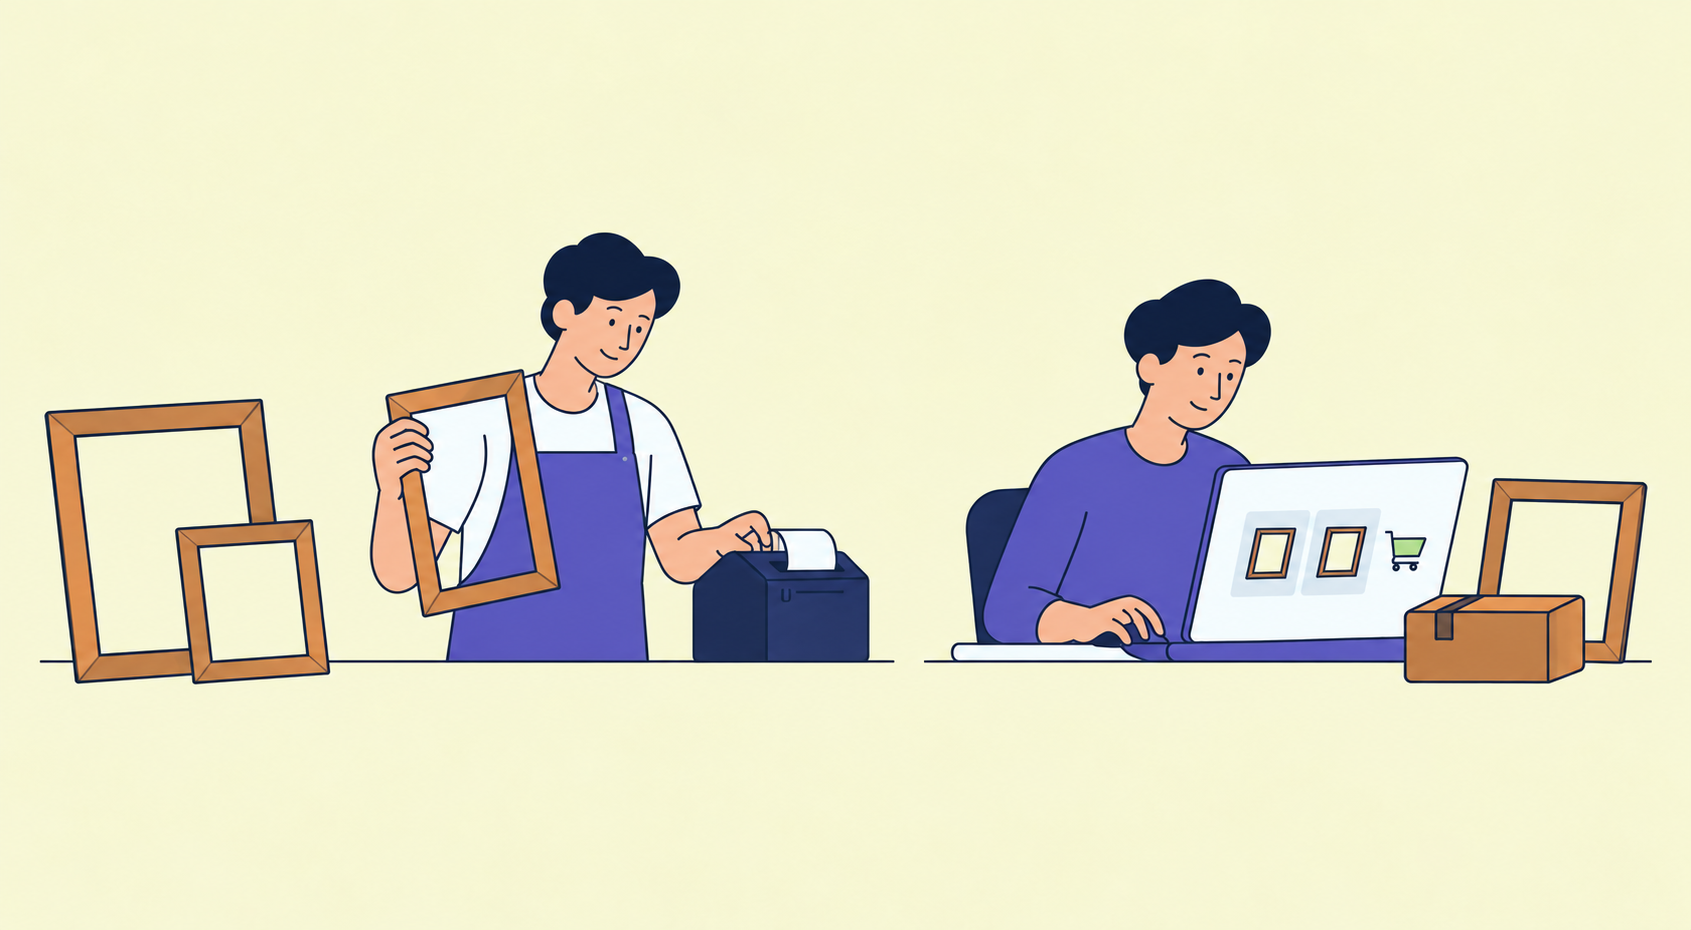
Продажа собственной продукции. Если ИП получил патент на изготовление и продажу собственной продукции, то он может ее продавать любым способом: в собственном магазине, через сайт или маркетплейс. Например, у Игоря с напарником багетная мастерская. Часть рам они делают на заказ, а ходовые размеры заготавливают впрок и выставляют на продажу у себя в мастерской и на маркетплейсах. Все это они могут делать на ПСН.
Какие доходы учитываются при расчете лимита по ПСН
При расчете лимита учитывают доходы:
По всем патентам ИП. Если предприниматель получил несколько патентов на разные виды деятельности, доходы по ним суммируют.
По ПСН и УСН. При совмещении этих режимов для проверки лимита учитывают доходы по обоим.
Только от реализации. Это выручка от продажи товаров, выполнения работ, оказания услуг и передачи имущественных прав в случаях, когда это относится к основной функции бизнеса.
Подробнее о признании дохода реализационным можно прочитать в статье 249 НК РФ. Разовая продажа имущества, получение процентов по вкладам и другие внереализационные доходы в лимит ПСН не входят.
Как рассчитать доход для лимита ПСН
Если планируете перейти или остаться на ПСН в 2027 году, посчитайте реальные доходы от реализации по всем патентам и УСН за 2026 год.
Как считать доходы при совмещении режимов. В таблице собрали все возможные варианты совмещения с ПСН других налоговых режимов и описали, что нужно считать.
Режимы ИП | Какие доходы учитывать в лимите ПСН |
ПСН и УСН | Доходы от реализации по обоим режимам. |
ПСН и ЕСХН | Доходы от реализации по ПСН. Доходы от деятельности на ЕСХН в лимит не включают. |
ПСН и ОСН | Доходы от реализации по ПСН. Доходы от деятельности на ОСН в лимит не включают. |
Обратите внимание: ПСН запрещено совмещать с автоматизированным упрощенным налоговым режимом (АУСН) и налогом на профессиональный доход (НПД).
При расчетах учитывайте несколько правил:
Суммируйте доходы по всем патентам. Лимит общий для ИП, а не отдельный для каждого патента.
При совмещении с УСН складывайте доходы по ПСН и УСН. Чтобы контролировать лимит, ведите учет доходов отдельно по каждому режиму и регулярно сверяйте данные книги учета доходов по ПСН с учетом по УСН.
Если предприниматель выбрал вариант УСН «Доходы минус расходы», расходы вычитать не надо. Для проверки лимита и в этом случае важны только доходы от реализации.
Не прибавляйте внереализационные доходы, например проценты по вкладам, поступления от курсовой разницы валют, неустойки. Лимит связан только с доходами от реализации. Определить тип доходов поможет статья 249 НК РФ.
При продажах через маркетплейс учитывайте полную сумму выручки. Ее можно посмотреть в отчетах площадки. Важно, что заплатил покупатель, а не что поступило на расчетный счет ИП. Комиссии и стоимость услуг маркетплейса входят в выручку от реализации. ФНС разъяснила это правило для продавцов на УСН.
Пример расчета доходов
У ИП два патента: на розничную торговлю и ремонт техники. В 2026 году доход от торговли составил 7,4 млн рублей, от оказания услуг в сфере ремонта — 2,9 млн рублей. Еще 4,5 млн рублей предприниматель получил от онлайн-продаж на УСН. Также поступили 2 млн рублей от продажи старого складского помещения.
Для проверки лимита складываем доходы по ПСН и УСН: 7,4 + 2,9 + 4,5 = 14,8 млн рублей. Доходы от продажи склада не учитываем, так как это разовая сделка и не относится к реализации. Порог 15 млн рублей не превышен, поэтому ИП вправе применять ПСН в 2027 году.
Если доход от онлайн-продаж составит 4,8 млн рублей, а остальные доходы останутся прежними, общая сумма достигнет 15,1 млн рублей. В этом случае ИП не вправе применять ПСН для розничной торговли и ремонта в 2027 году.
Что произойдет при превышении лимита в 15 млн рублей
Если доход за 2026 год превысил 15 млн рублей, ИП не сможет применять ПСН в 2027 году. Если доход вышел за лимит в течение 2027 года, ИП теряет право на патент и должен сообщить об этом налоговой в течение 10 календарных дней со дня превышения.
Дальше все зависит от того, какой режим уже был выбран.
ИП совмещал ПСН с УСН
В этом случае доходы от патентной деятельности нужно пересчитать по правилам УСН с начала периода действия патента. Действовать нужно так:
Подать уведомление об утрате права на ПСН. Это нужно сделать в течение 10 календарных дней со дня превышения лимита.
Пересчитать налог по УСН. Включить в расчет доходы от реализации, которые в 2027 году облагались ПСН. Отдельное заявление, чтобы перевести эту деятельность на уже применяемую УСН, подавать не нужно.
Учесть стоимость патента. Уплаченный налог по ПСН не вернут, но его сумму можно вычесть из налога по УСН за тот же налоговый период. Если превышение лимита наступило в первые 90 дней патента, то оплачивать оставшуюся стоимость патента не нужно.
Подать обычную отчетность и уплатить налог. Специальную декларацию из-за утраты патента подавать не нужно. ИП подает декларацию по УСН в обычный срок.
ИП не применял УСН или ЕСХН
В этом случае после утраты права на патент предприниматель переходит на ОСН с начала налогового периода, на который выдали патент. Действовать нужно так:
Сообщить об утрате права на ПСН. В течение 10 календарных дней со дня превышения лимита следует подать в налоговую уведомление.
Пересчитать налоги по правилам ОСН за период действия ПСН.
Провести учет всех доходов и документально подтвержденных расходов на бизнес за период действия патента. В конце года их нужно будет включить в расчет НДФЛ.Продолжать вести учет по правилам ОСН в течение года.
С момента утраты права на ПСН предприниматель становится плательщиком НДС. Поэтому теперь нужно вести учет не только доходов и расходов для подсчета НДФЛ, но и учет входящего и исходящего НДС.Проверить уже начисленный и уплаченный налог по патенту. Налог по ПСН, который ИП уже уплатил, нужно вычесть из НДФЛ за тот же период. Уплаченный на патенте налог нельзя зачесть в счет НДС.
Сдать отчетность и уплатить налоги по ОСН. ИП ведет учет доходов и расходов, оформляет документы по НДС и сдает декларации в установленные сроки. Отдельную декларацию только из-за утраты ПСН подавать не нужно.
При утрате ПСН ранее уплаченный налог по патенту учитывается при расчете налога по другому режиму.
Какой налоговый режим выбрать вместо ПСН
Для небольшого магазина или сервиса обычно выбирают между УСН «Доходы» и УСН «Доходы минус расходы». Первый вариант проще, второй может быть выгоднее при значительных подтвержденных расходах. Базовые ставки — 6% от доходов или 15% от разницы между доходами и расходами. Окончательные ставки зависят от региона.
Разберем все варианты налоговых режимов после ПСН.
Режим | Когда рассмотреть | Основные условия и ограничения | Примеры бизнеса |
УСН «Доходы» | Расходов мало или их сложно подтвердить документами | Годовой доход — до 518,85 млн рублей. Лимит актуален для 2027 года. Средняя численность работников — не более 130 человек. Остаточная стоимость основных средств — 230,6 млн рублей. Лимит актуален для 2027 года. При доходе свыше 20 млн рублей в 2027 году — обязанность платить НДС. | Консультационные услуги, салон красоты с небольшими расходами на материалы, ремонтная мастерская |
УСН «Доходы минус расходы» | Расходы значительные и подтверждены документами | Те же лимиты, что для УСН «Доходы». Расходы должны соответствовать требованиям налогового законодательства. | Продуктовый магазин, кафе, интернет-магазин с расходами на закупки и комиссии маркетплейсов |
АУСН | Небольшой бизнес хочет сократить отчетность и автоматизировать расчет налога | Годовой доход — до 60 млн рублей. Средняя численность работников — не более пяти человек, включая физлиц по ГПХ. Все — резиденты РФ. Остаточная стоимость основных средств — не более 150 млн рублей. Расчетный счет открыт в банке из перечня ФНС. Выплата зарплат — только безналичная. Нет филиалов. Нельзя совмещать с другими режимами. | Небольшой интернет-магазин, студия маникюра, ремонт бытовой техники |
ОСН | Нужны вычеты НДС, есть крупные B2B-клиенты или спецрежимы недоступны | Нужно рассчитывать НДФЛ и НДС, вести учет и сдавать отчетность по этим налогам. Нельзя совмещать с УСН, АУСН, ЕСХН, НПД. | Оптовый поставщик; импортер; подрядчик, которому важно предъявлять заказчикам НДС к вычету |
ЕСХН | ИП производит сельхозпродукцию и соответствует условиям режима | Доля доходов от реализации собственной сельхозпродукции — не менее 70%. Нельзя только перерабатывать сельхозпродукцию — обязательно должно быть и производство. Нельзя производить подакцизные товары, кроме вин и виноматериалов, изготовленных из сырья, которое на 70% или более изготовлено самостоятельно. Нельзя совмещать с УСН, АУСН, ОСН, НПД. Уплата НДС при превышении годового дохода в 60 млн рублей. | Овощеводческое хозяйство, молочная ферма, рыбное хозяйство |
Что изменить в онлайн-кассе при переходе с патента
Система налогообложения — обязательный реквизит кассового чека. Чтобы он отображался правильно, кассу нужно перерегистрировать до первого расчета в новом режиме.
Смена налогового режима не требует подачи заявления в ФНС. После настроек касса автоматически отправит отчет об изменении параметров регистрации.
Что сделать:
Изменить налоговый режим в кассе. Смените систему налогообложения в настройках кассы. В ФНС автоматически уйдет отчет об изменении параметров регистрации ККТ.
Обновить данные в товароучетной и кассовой программах. Укажите в карточке предприятия и в карточках товаров актуальный налоговый режим. При необходимости укажите НДС.
Проверить указание налогового режима в чеке. Если товары или услуги относятся к разным режимам, касса должна сформировать для них разные чеки.
Когда пригодится облачная фискализация. Интернет-магазину, вендингу, перевозчикам, выездной торговле и специалистам, которые оказывают услуги на выезде, стоит рассмотреть облачную кассу, например АТОЛ Онлайн. Она формирует чеки удаленно и может получать данные о расчетах с сайта, приложения, платежного сервиса или учетной системы.
Как подготовиться к изменениям до начала 2027 года
Проверьте доходы за 2026 год. Сложите выручку по всем патентам и УСН. Если сумма превысила 15 млн рублей или по прогнозам превысит ее до конца 2026 года, планируйте работу без патента с 1 января 2027 года. В большинстве случаев в качестве альтернативы патенту выбирают УСН или АУСН.
Сравните налоговую нагрузку. Рассмотрите все возможные варианты: ПСН, ОСН, УСН, АУСН, НПД, совмещение ПСН с ОСН или УСН. Первым делом проверьте, какие режимы не подходят бизнесу по требованиям. Затем возьмите доходы и расходы за 2026 год или прогноз на 2027 год и подсчитайте сумму налога. Учтите затраты на учет операций по разным налоговым режимам и сложность отчетности. Выберите самый выгодный и удобный вариант.
Своевременно подайте уведомление о переходе на другой специальный налоговый режим, если не хотите перейти на общую систему налогообложения. Если ИП не применял УСН, но хочет использовать его в 2027 году, уведомление о переходе на УСН нужно подать в налоговый орган не позднее 31 декабря 2026 года. Если срок пропустить, перейти на УСН можно будет только со следующего календарного года. У ЕСХН и АУСН свои сроки подачи документов.
Подайте заявление на патент, если право сохраняется. Заявление подают не позднее чем за 10 рабочих дней до начала применения ПСН. Учитывайте, что патент выдают на конкретный вид деятельности и территорию. Срок патента может быть от 1 до 12 месяцев.
Подготовьте кассу. Перед первой кассовой операцией с новым налоговым режимом измените настройки ККТ и кассовой программы, проверьте ставку НДС, налоговый режим в чеке и протестируйте оплату.
Сохраните подтверждения. Архивируйте книгу учета, отчеты маркетплейсов и эквайринга, акты, накладные, возвраты и документы по расходам, чтобы верно рассчитывать доходы от реализации и подтверждать расходы.
Главное о ПСН в 2027 году
Лимит доходов на патенте в 2027 году — 15 млн рублей.
Для права на патент в 2027 году выручка за 2026 год также должна быть не выше 15 млн рублей.
При совмещении ПСН и УСН доходы складываются; доходы по ОСН в лимит не включают.
Дистанционную торговлю через интернет-магазин нельзя автоматически относить к патентной рознице. Важны способ заключения сделки и фактическая организация продажи.
При превышении лимита в 2027 году ИП теряет право на ПСН, а налоговый режим пересчитывают с начала периода действия патента.
Если вместо патента выбрали УСН, подайте уведомление до 31 декабря 2026 года. При сочетании с УСН доход по «упрощенке» учитывается в лимите ПСН. До первой продажи обновите настройки кассы.