Бланк строгой отчетности (БСО) — это документ, который подтверждает факт расчета между покупателем и продавцом. Его формируют с помощью контрольно-кассовой техники при оказании услуг.
В статье разбираемся, чем БСО отличается от кассового чека, как правильно его сформировать и кто может применять такой бланк.
Что такое БСО и чем он отличается от кассового чека
Бланк строгой отчетности — это первичный учетный документ, приравненный к кассовому чеку (статья 1.1 закона № 54-ФЗ). Его формируют при расчете за оказанные услуги, чтобы подтвердить факт оплаты.
Раньше БСО печатали в типографии на специальной бумаге с нумерацией, но сейчас такие бланки недействительны. Современный БСО формируется на ККТ в электронной или бумажной форме.
В чем разница между чеком и БСО
Главное различие — в назначении: чек применяют при продаже товаров, выполнении работ и оказании услуг, а БСО — только при расчетах за услуги.
В остальном у БСО и кассового чека много общего: они оба подтверждают факт расчета, содержат обязательные реквизиты, сохраняются в фискальном накопителе и поступают в налоговую через ОФД.
На практике разница между документами в основном формальная, поэтому при оказании услуг бизнес может выбрать любой подходящий вариант — либо чек, либо БСО.
Виды бланков строгой отчетности
В зависимости от сферы деятельности БСО могут иметь разные формы:
Квитанции: используются в сфере бытовых и профессиональных услуг, например в парикмахерских, химчистках, ателье по ремонту одежды и обуви.
Билеты: подтверждают право на проезд в общественном транспорте (самолет, поезд, автобус) или гарантируют доступ на мероприятие (театр, кино, музей).
Абонементы: дают право на многократные услуги, например посещение бассейна, фитнес-зала, образовательных курсов.
Туристические путевки: подтверждают факт оплаты тура и дают право на получение туристических услуг.
Талоны: используются для оплаты краткосрочных разовых услуг, например парковки или мойки автомобиля.
Также бланки строгой отчетности могут быть фискальными и нефискальными:
Фискальные формируются в электронном виде через онлайн-кассу, приравниваются к чеку и передаются в ФНС.
Нефискальные печатаются в типографии, подходят только для внутреннего учета и там, где закон разрешает не использовать ККТ. Кассовый чек такой бланк не заменяет.
Если есть обязанность по исполнению требований закона № 54-ФЗ, БСО должен быть фискальным и формироваться с применением ККТ. Выдача нефискального документа будет считаться нарушением.
Кто может применять БСО вместо кассового чека
Фискальный БСО могут выдавать организации и ИП, принимающие оплату за услуги. Например, салоны красоты, образовательные центры, фитнес-клубы, туристические компании, учреждения культуры.
Если организация дополнительно продает товары, например воду или сувениры, БСО не подойдет: покупателю нужно выдать кассовый чек.
Как и кассовый чек, БСО должен формироваться с применением ККТ. Работать без онлайн-кассы разрешено только в исключительных случаях, указанных в статье 2 закона № 54-ФЗ.
Когда БСО не заменяет кассовый чек
Вот несколько ключевых ограничений, когда выдача БСО вместо кассового чека невозможна:
1. При продаже товаров и выполнении работ
БСО — это документ, который подтверждает оплату исключительно за оказанные услуги. При розничной продаже товаров, например продуктов, одежды, техники, или выполнении строительных, ремонтных и иных работ нужно пробивать кассовый чек.
Если бизнес оказывает услуги и дополнительно продает товары, БСО можно оформить только за услугу. Например, фитнес-клуб выдает БСО за тренировку, а кассовый чек — при продаже воды или спортивного питания.
2. При использовании типографских (бумажных) БСО
Старые бумажные бланки, напечатанные в типографии, не являются фискальными документами и не могут выдаваться вместо кассового чека. Их можно использовать только как дополнительный документ вместе с основным фискальным документом ККТ.
Заменить чек может фискальный БСО, сформированный в электронном виде через онлайн-кассу.
Как сформировать и выдать БСО
1. Организация выбирает кассу, включенную в реестр ККТ, устанавливает фискальный накопитель, заключает договор с ОФД, регистрирует устройство в ФНС для формирования БСО. При регистрации в личном кабинете ФНС и фискализации ККТ обязательно выбирается назначение «Бланки БСО» — после этого касса будет печатать все документы именно как БСО и не сможет использоваться для обычных чеков.
2. В кассовой программе настраивают услуги, цены, систему налогообложения, ставки НДС и другие параметры.
3. В момент оплаты кассир выбирает услугу и способ расчета. ККТ формирует фискальный документ, записывает данные в накопитель, направляет их оператору фискальных данных.
4. Клиенту выдают распечатанный БСО либо отправляют электронный по номеру телефона или на email, предоставленные до расчета. При дистанционной оплате через интернет бланк передают исключительно в электронном виде.
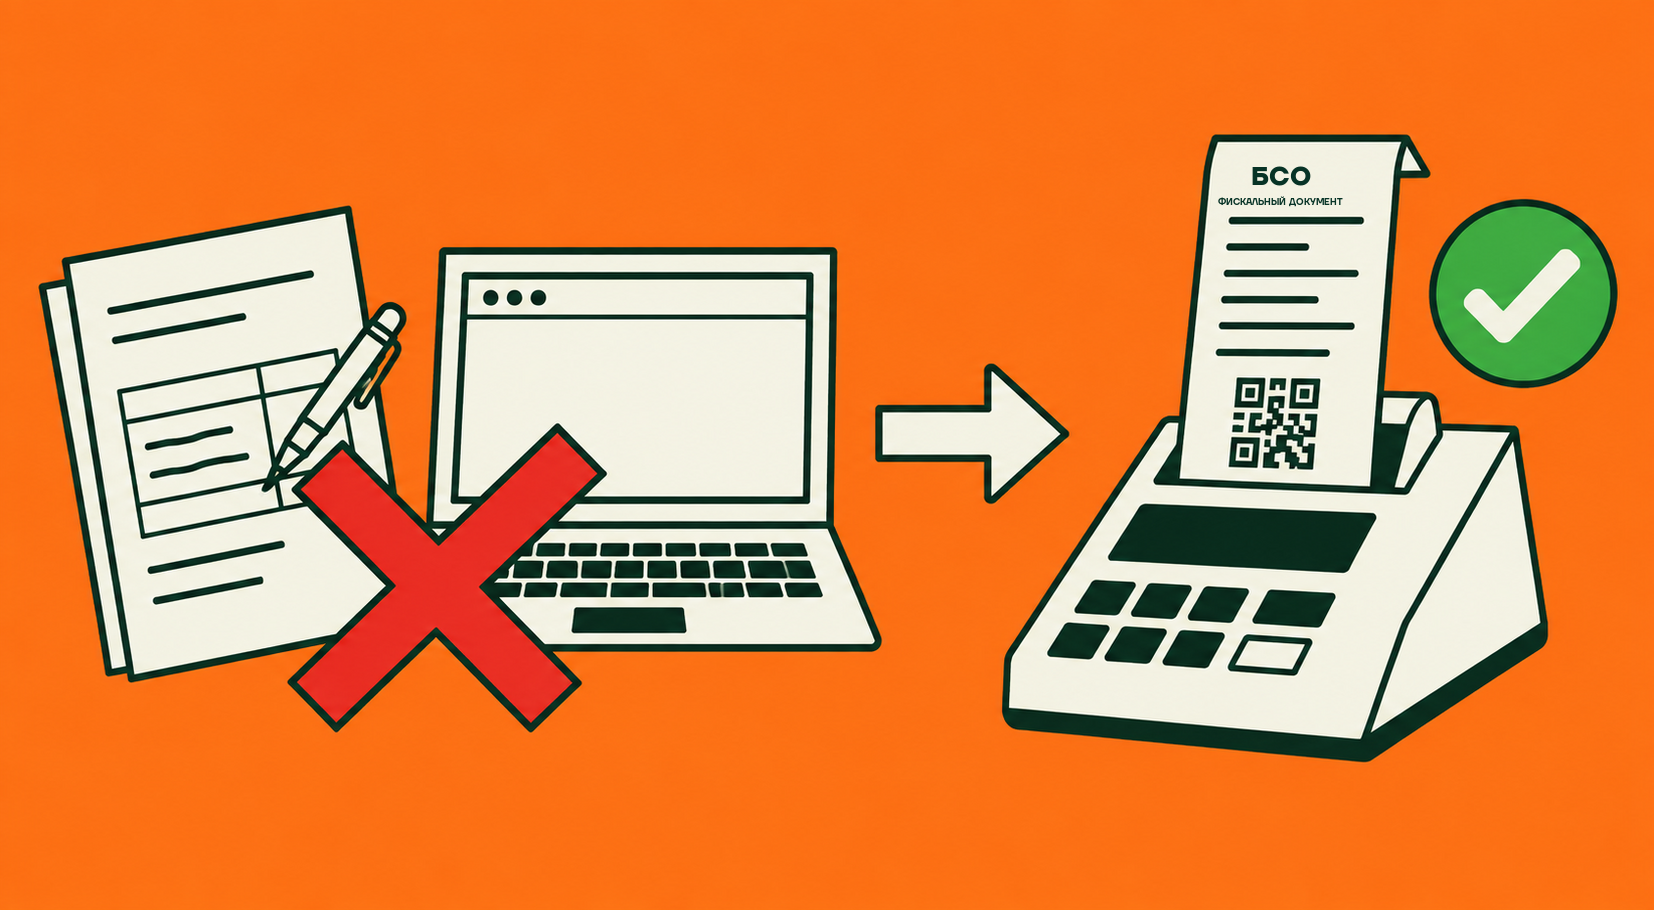
Важно: с 1 июля 2019 года выдавать бумажные БСО, распечатанные в типографии, и вписывать туда сумму от руки нельзя. Также недопустимо создавать документ в Word или в учетной программе без фискализации. Бланк строгой отчетности обязательно должен быть сформирован через ККТ.
Для создания и выдачи БСО удобно использовать ККТ АТОЛ, зарегистрированную для работы с такими документами. Например, универсальную онлайн-кассу АТОЛ 22 v2 Ф или АТОЛ 55 v2 Ф, последняя из которых идеально подходит для печати узких чеков шириной 57 мм.
Оборудование записывает сведения в фискальный накопитель и передает их в ФНС через ОФД. Высокая скорость печати позволяет выдавать чеки меньше чем за секунду, а автоотрез — не тратить время на отрывание чеков и быстрее обслуживать клиентов.
Обе модели включены в реестр онлайн-ККТ, поддерживают работу с маркированными товарами, 54-ФЗ и ЕГАИС. С настройкой, фискализацией и обновлением ПО можно обратиться к партнерам АТОЛ.
Какие реквизиты должны быть в БСО
Согласно статье 4.7 закона № 54-ФЗ структура документа должна включать обязательные реквизиты, аналогичные кассовому чеку (единственное отличие — название документа «Бланк строгой отчетности»):
название документа (бланк строгой отчетности);
порядковый номер за смену;
дату, время и место расчета (например, адрес сайта или адрес и почтовый индекс помещения);
сведения о продавце — название организации (или Ф. И. О. ИП) и ИНН;
режим налогообложения (например, УСН или ОСНО);
признак расчета — приход, возврат прихода, расход или возврат расхода;
наименование услуг — название, количество, цену за единицу;
итоговую сумму — общую стоимость с учетом скидок и наценок, а также ставку и сумму НДС, если налог применяется;
форму оплаты — сумму наличными и/или в безналичном порядке;
должность и фамилию лица, осуществившего расчет;
регистрационный номер ККТ;
заводской номер фискального накопителя;
фискальный признак документа и фискальный признак сообщения;
порядковый номер фискального документа;
адрес сайта ФНС — ссылку, где покупатель может проверить бланк;
QR-код;
номер смены;
контакты клиента — почту или телефон покупателя, если документ отправляется в электронном виде.
Реквизиты на бумаге должны оставаться четкими и читаемыми как минимум в течение полугода. Для этого важно следить за условиями хранения термоленты.
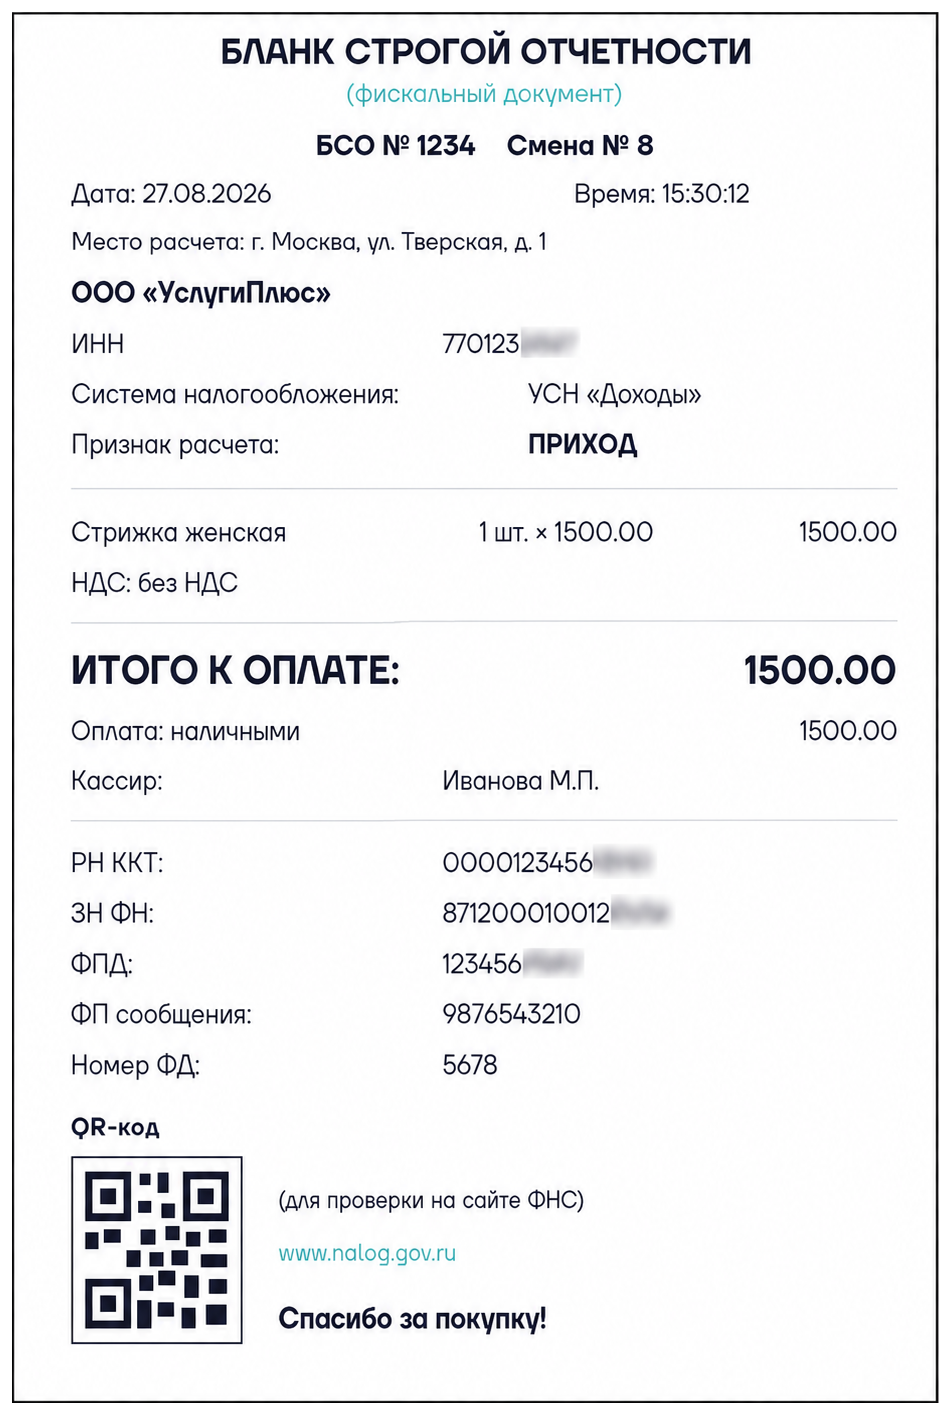
Как выглядит БСО: образец бланка
Унифицированной формы БСО нет — закон разрешает использовать как отраслевые, так и самостоятельно разработанные формы. Главное — включить в бланк обязательные реквизиты.
Образец бланка строгой отчетности:
Как вести учет БСО
Учет бланков строгой отчетности зависит от способа оформления.
Современные БСО, которые формируются через онлайн-кассу, не требуют ведения книги учета. Все данные о сформированных документах автоматически сохраняются в фискальном накопителе и передаются оператору фискальных данных. Эти сведения доступны в личном кабинете на сайте ФНС, а также в отчетах, которые формирует кассовое ПО.
Учет бумажных бланков, напечатанных в типографии, ведется в специальной книге или журнале. Это обязательное условие для организаций и ИП, которые освобождены от применения ККТ.
Книга учета ведется в бумажном или электронном виде. В первом случае она должна быть прошнурована, пронумерована, скреплена подписью руководителя и печатью (при наличии). При ведении в электронном виде — заверена электронной подписью.
Испорченные типографские бланки, например с ошибкой при заполнении, не уничтожаются, а хранятся вместе с корешками или копиями за тот период, когда они были испорчены. В книге учета делается пометка «испорчен» с указанием номера и серии.
Как списать БСО и оформить акт списания
Для фискального БСО, сформированного через онлайн-кассу, специальный акт списания не нужен. Все данные о нем передаются в ФНС через ОФД и хранятся в фискальном накопителе. Списание бланков строгой отчетности происходит автоматически в момент формирования документа.
Если бланк оформлен с ошибкой, например указана неверная сумма или не та услуга, оформляется БСО коррекции или операция «Возврат прихода». Данные об этом автоматически передаются в ФНС.
Списание бумажных (типографских) БСО оформляется актом, который составляет специально назначенная комиссия. Основанием для списания могут быть фактическое использование бланков, их порча или утрата. В акте фиксируются наименование, серии и номера списываемых бланков, их количество и причина списания. Испорченные или недействительные бланки уничтожают — об этом составляют отдельный акт. Срок хранения использованных корешков и актов списания — пять лет.
Ошибки и штрафы при работе с БСО
Современный БСО приравнивается к кассовому чеку и формируется через онлайн-кассу с передачей данных в ФНС. За ошибки в оформлении документа предусмотрена административная ответственность.
Ниже — основные виды нарушений и размеры штрафов.
Нарушение | Наказание для должностных лиц и ИП | Наказание для юридических лиц | Основание |
1. Невыдача БСО или использование типографских БСО вместо фискального документа (приравнивается к неприменению ККТ) | Штраф в размере от 25% до 50% от суммы расчета, но не менее 10 000 рублей | Штраф в размере от 75% до 100% от суммы расчета, но не менее 30 000 рублей | |
2. Повторное нарушение (если сумма не проведенных через ККТ расчетов составила 1 млн рублей и выше) | Дисквалификация на срок от одного до двух лет | Приостановление деятельности на срок до 90 дней | |
3. БСО сформирован, но не выдан клиенту (касается ситуаций, когда у продавца были контакты покупателя для электронной отправки или клиент находился на месте для получения бумажного БСО) | Предупреждение или штраф 2000 рублей | Предупреждение или штраф 10 000 рублей | |
4. БСО содержит ошибки или неполный набор реквизитов (например, отсутствует ИНН, наименование услуги, сумма или QR-код) | Предупреждение или штраф от 1500 до 3000 рублей | Предупреждение или штраф от 5000 до 10 000 рублей |
По статье 120 НК РФ также предусмотрено наказание за грубое нарушение правил учета доходов и расходов. При однократном нарушении размер штрафа составляет 10 000 рублей, при повторных нарушениях в течение года — 30 000 рублей. Если нарушение привело к занижению налоговой базы — штраф 20% от неуплаченной суммы налога, но не менее 40 000 рублей.
Частые вопросы о бланках строгой отчетности
Можно ли использовать бумажный БСО без онлайн-кассы
Современный БСО, который заменяет кассовый чек, должен быть фискальным. Это значит, что он формируется в момент расчета с помощью специальной автоматизированной системы (АС БСО) или онлайн-кассы, которая передает данные в налоговую. Обычные бумажные бланки, напечатанные в типографии, таким требованиям не соответствуют и не могут выдаваться вместо чека.
Может ли ИП на патенте выдавать БСО вместо чека
Да, если индивидуальный предприниматель принимает оплату за оказанные услуги. Фискальный БСО нужно сформировать с помощью ККТ.
При этом ИП на патенте, которые занимаются видами деятельности из статьи 2 закона № 54-ФЗ, могут не выдавать ни кассовые чеки, ни фискальные БСО. Вместо них разрешено выдать покупателю другой документ об оплате, например типографский БСО или квитанцию с обязательными реквизитами.
Можно ли оформить БСО при продаже товара
Нет, при реализации товара формируют кассовый чек. БСО используют исключительно при расчетах за оказанные услуги.
Можно ли отправить клиенту только электронный БСО
Да, если клиент до расчета сообщил номер телефона или электронную почту. При оплате через интернет документ направляют только в электронном виде. Если контактных данных нет, покупателю выдают бумажный БСО.
Нужно ли вести журнал учета БСО
Для документов, сформированных онлайн-кассой, отдельная книга не требуется. Журнал обязателен при расчетах без применения ККТ.
Чем БСО отличается от квитанции и товарного чека
БСО, товарный чек и квитанция — это разные по статусу документы. Современный БСО — это фискальный документ, который формируется через онлайн-кассу, передается в налоговую и приравнивается к кассовому чеку.
Товарный чек — это нефискальный документ, который подтверждает покупку товаров, но не заменяет кассовый чек и выдается только в дополнение к нему.
Квитанция может быть как обычным внутренним документом о получении денег, так и полноценным БСО, если соответствует требованиям закона и используется для подтверждения оплаты услуг.
Как оформить возврат по БСО
Через ККТ формируют документ с признаком «возврат прихода», указывают возвращаемую услугу, сумму, способ выплаты. Первоначальный экземпляр не удаляют и не списывают. Если деньги не возвращают, а исправляют ошибку кассира, может потребоваться чек или БСО коррекции.
Может ли счет на оплату заменить БСО или кассовый чек
Нет. Счет содержит предложение оплатить услуги или товары, но не подтверждает сам расчет. Его выставляют до оплаты, а чек или БСО создают при расчете.